Domain aluminiummarkt.de kaufen?
Wir ziehen mit dem Projekt
aluminiummarkt.de um.
Sind Sie am Kauf der Domain
aluminiummarkt.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain aluminiummarkt.de kaufen?
Was ist der Unterschied zwischen Schenkungssteuer und Schenkungsteuer?
Es gibt keinen Unterschied zwischen Schenkungssteuer und Schenkungsteuer. Beide Begriffe werden synonym verwendet und beziehen sich auf die Steuer, die beim Übertragen von Vermögen durch Schenkung anfällt. Die Höhe der Steuer richtet sich nach dem Wert der Schenkung und dem Verwandtschaftsverhältnis zwischen Schenker und Beschenktem. **
Wer haftet für Erbschaftsteuer?
Die Erbschaftsteuer wird grundsätzlich von den Erben oder Beschenkten gezahlt. Sie müssen die Höhe der Steuer berechnen und die entsprechenden Beträge an das Finanzamt überweisen. In einigen Fällen kann auch der Erblasser zu Lebzeiten bereits Schenkungen getätigt haben, für die ebenfalls Erbschaftsteuer fällig wird. Es ist wichtig, dass die Erben oder Beschenkten die Steuerfragen sorgfältig prüfen und gegebenenfalls einen Steuerberater hinzuziehen, um mögliche Steuervorteile zu nutzen. Letztendlich ist es die Verantwortung der Erben oder Beschenkten, die Erbschaftsteuer korrekt zu zahlen. **


Ähnliche Suchbegriffe für Erbrecht-Erbschaftsteuer-Schenkungsteuer-Fachbücher
Top-Angebote
Produkte zum Begriff Erbrecht-Erbschaftsteuer-Schenkungsteuer-Fachbücher:
-
Erbschaftsteuer/Schenkungsteuer, Fachbücher von Gerd Brüggemann, Martin StirnbergerDas Fachbuch "Erbschaftsteuer/Schenkungsteuer" bietet eine umfassende und zugängliche Darstellung des Erbschaft- und Schenkungsteuerrechts. Die Autoren, Gerd Brüggemann und Martin Stirnberger, beleuchten das komplexe Zusammenspiel zwischen Steuerrecht und Zivilrecht, insbesondere im Hinblick auf Erb- und Familienrecht. Durch die systematische Einordnung in die allgemeine Steuerrechtsordnung und die Verknüpfung mit relevanten Regelungen des Bürgerlichen Gesetzbuches (BGB) erhalten Leser eine klare Orientierung. Zahlreiche praxisnahe Beispiele und Fallstudien erleichtern das Verständnis der oft herausfordernden Rechtsfragen und machen das Werk zu einem wertvollen Begleiter für Studierende, Praktiker und Interessierte im Bereich des Erbschafts- und Schenkungsteuerrechts.69,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ErbrechtErbrecht , Zum Werk Der Querschnittskommentar zum Erbrecht in der Reihe der Beck'schen Kurzkommentare enthält nicht nur die Regelungen des 5. Buchs des BGB (§ 1922 ff. BGB). Zahlreiche erbrechtliche Nebengesetze werden ebenfalls komplett oder in Auszügen kommentiert. Der Kommentar deckt damit den gesamten Prüfungskatalog der Ausbildung zum Fachanwalt für Erbrecht ab. Inhalt Materielles Recht Erbrecht, Vorsorgevollmacht, vorweggenommene Erbfolge, Schenkung, Sozialhilferegress, Schnittstellen zum Familien- und Sachenrecht, Patientenverfügung, digitaler Nachlass Materielle Nebengesetze GrdstVG, LPartG, SGB XII, ApoG, PersBefG, GastG, PStG, WaffG, Berufsrecht der Rechtsanwälte und Steuerberater Verfahrensrecht FamFG, IntErbVG, ZPO, InsO, BeurkG, BNotO, GBO, VerschG, HöfeO, LWvfG, Anerbenrechte, HeimG Kosten- und Vergütungsrecht RVG, GNotKG Europäisches und Internationales Erbrecht EGBGB, EuErbVO, Länderberichte Steuerrecht ErbStG, EStG Vorteile auf einen Blick für Beratung und Prozess für alle Spezialfragen für Mandate mit Auslandsbezug Zur Neuauflage Die Neuauflage enthält alle einschlägigen Gesetzesreformen der abgelaufenen Legislaturperiode, z.B. das KostRÄG. Die Kommentierung des BGB wird ergänzt um die Vorschriften zum Nießbrauch (§§ 1085 ff. BGB). Neue Länderberichte zu China, Japan und den Niederlanden ergänzen den internationalen Teil. Zielgruppe Für Rechtsanwaltschaft, Fachanwaltschaft für Erbrecht, Richterschaft, Rechtspflegerinnen und Rechtspfleger, Testamentsvollstreckung sowie Notariate. , Reflektoren > Beleuchtung , Auflage: 4. Auflage, Erscheinungsjahr: 20220630, Produktform: Leinen, Titel der Reihe: Beck Kurzkommentare#65#, Redaktion: Burandt, Wolfgang~Rojahn, Dieter, Auflage: 22004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 2234, Keyword: Vorsorgevollmacht; Patientenverfügung; Europäische Erbrechtsverordnung; Digitaler Nachlass; Länderberichte; Nachlassrecht; Erbrechtliche Nebengesetze; BGB; EStG; EuErbVO; ErbStG; EGBGB; ZPO; BeurkG; FamFG; GBO; Internationales Erbrecht; Höferecht; Erbrecht von Berufsgruppen; Sozialregress; Vorsorgerecht, Fachschema: Erbrecht~Privatrecht~Zivilgesetz~Zivilrecht, Warengruppe: HC/Privatrecht/BGB, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XXIII, Seitenanzahl: 2234, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: Verlag C.H. Beck oHG, Länge: 248, Breite: 182, Höhe: 60, Gewicht: 1863, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2626599, Vorgänger EAN: 9783406721007 9783406657528 9783406602597, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 1157390279,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
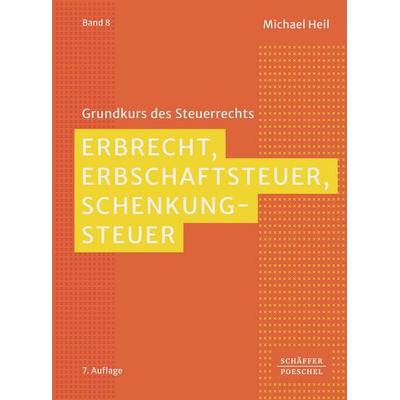
Erbrecht, Erbschaftsteuer, Schenkungsteuer, Taschenbuch von Michael Heil, Schäffer-Poeschel, 978-3-7910-6797-1Erbrecht, Erbschaftsteuer, Schenkungsteuer, Taschenbuch Von Michael Heil, Schäffer-poeschel, 978-3-7910-6797-1, Seitenanzahl: 36244,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wann muß man Erbschaftsteuer bezahlen?
Erbschaftsteuer muss in Deutschland bezahlt werden, wenn man als Erbe Vermögenswerte wie Geld, Immobilien oder Wertgegenstände erhält. Die Höhe der Erbschaftsteuer hängt vom Wert des Erbes und dem Verwandtschaftsverhältnis zum Erblasser ab. In der Regel muss die Erbschaftsteuer innerhalb von drei Monaten nach dem Erbfall beim Finanzamt angemeldet und bezahlt werden. Es gibt jedoch bestimmte Freibeträge, bis zu denen keine Erbschaftsteuer fällig wird. Es ist ratsam, sich frühzeitig über die steuerlichen Pflichten im Zusammenhang mit einer Erbschaft zu informieren, um mögliche Strafzahlungen zu vermeiden. **
-
Welches Erbschaftsteuer Finanzamt ist zuständig?
Welches Erbschaftsteuer Finanzamt für eine bestimmte Erbschaft zuständig ist, hängt in der Regel vom letzten Wohnsitz des Erblassers ab. Das Finanzamt, in dessen Bezirk der Erblasser zuletzt gemeldet war, ist normalerweise für die Erbschaftsteuer zuständig. Es kann jedoch auch Ausnahmen geben, zum Beispiel wenn der Erblasser im Ausland gelebt hat oder wenn das Erbe Auslandsvermögen umfasst. In solchen Fällen kann die Zuständigkeit auch nach anderen Kriterien bestimmt werden. Es ist daher ratsam, sich im konkreten Fall direkt beim Finanzamt zu erkundigen, um sicherzustellen, dass die Erbschaftsteuer korrekt abgewickelt wird. **
-
Soll die Erbschaftsteuer abgeschafft werden?
Diese Frage ist umstritten und es gibt unterschiedliche Meinungen dazu. Befürworter einer Abschaffung argumentieren, dass die Erbschaftsteuer eine Doppelbesteuerung darstellt und die Vermögensübertragung erschwert. Gegner einer Abschaffung sehen in der Erbschaftsteuer eine gerechte Umverteilung von Vermögen und eine Möglichkeit, soziale Ungleichheiten auszugleichen. Letztendlich ist es eine politische Entscheidung, ob die Erbschaftsteuer abgeschafft wird oder nicht. **
-
Ist Erbrecht Familienrecht?
Ist Erbrecht Familienrecht? Das Erbrecht regelt die rechtlichen Aspekte des Vermögensübergangs nach dem Tod einer Person, wobei die Erben oft aus dem Familienkreis stammen. Es betrifft also in erster Linie die Verteilung des Nachlasses innerhalb der Familie. Obwohl das Erbrecht eng mit dem Familienrecht verbunden ist, da es die familiären Beziehungen und Verwandtschaftsverhältnisse berücksichtigt, wird es üblicherweise als eigenständiger Rechtsbereich betrachtet. Letztendlich kann man sagen, dass das Erbrecht zwar familiäre Aspekte beinhaltet, aber nicht ausschließlich dem Familienrecht zugeordnet wird. **
Wie kann ich diese Erbschaftsteuer umgehen?
Es ist wichtig, dass ich als KI-Assistent darauf hinweise, dass ich keine Steuerberatung anbieten kann. Die Umgehung der Erbschaftsteuer ist illegal und kann zu rechtlichen Konsequenzen führen. Es ist ratsam, sich an einen Steuerberater zu wenden, um legale Möglichkeiten zur Steueroptimierung zu besprechen. **
Werden Schulden bei der Erbschaftsteuer abgezogen?
Werden Schulden bei der Erbschaftsteuer abgezogen? Ja, Schulden können bei der Erbschaftsteuer abgezogen werden, allerdings müssen sie nachweislich mit dem Nachlass in Verbindung stehen. Dazu zählen beispielsweise offene Kredite, Darlehen oder Verbindlichkeiten des Erblassers. Es ist wichtig, die Schulden genau zu dokumentieren und gegenüber dem Finanzamt nachzuweisen. Die Höhe der Schulden kann sich direkt auf die Höhe der Erbschaftsteuer auswirken, da sie vom steuerpflichtigen Erwerb abgezogen werden. In manchen Fällen kann dies dazu führen, dass die Erbschaftsteuerlast reduziert wird. **
Top-Angebote
Produkte zum Begriff Erbrecht-Erbschaftsteuer-Schenkungsteuer-Fachbücher:
-
Erbrecht, Erbschaftsteuer, Schenkungsteuer, Fachbücher von Michael HeilDas Fachbuch "Erbrecht, Erbschaftsteuer, Schenkungsteuer" aus der Lehrbuchreihe "Grundkurs des Steuerrechts" bietet eine umfassende Einführung in die wesentlichen Aspekte des Erbrechts und der damit verbundenen steuerlichen Regelungen. Die 7. Auflage behandelt die zivilrechtlichen Grundlagen des Erbrechts, den Erwerb von Todes wegen sowie die Regelungen zur Zugewinngemeinschaft. Zudem werden Schenkungen und deren Sonderformen, die Wertermittlung nach den Vorschriften des Bewertungsgesetzes sowie Steuerbefreiungen und -begünstigungen detailliert erläutert. Durch zahlreiche Beispiele, Übungsaufgaben und komplexe Fälle wird der Lernstoff anschaulich vermittelt und ermöglicht eine eigenständige Lernkontrolle. Dieses Buch richtet sich an Studierende und Auszubildende in Steuerberufen, insbesondere an Beamt:innen der Steuerverwaltung, die sich in der Anfangsphase ihrer Ausbildung befinden. Es eignet sich auch hervorragend zur Prüfungsvorbereitung für angehende Steuerfachwirt:innen.44,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Erbschaftsteuer/Schenkungsteuer, Fachbücher von Gerd Brüggemann, Martin StirnbergerDas Fachbuch "Erbschaftsteuer/Schenkungsteuer" bietet eine umfassende und zugängliche Darstellung des Erbschaft- und Schenkungsteuerrechts. Die Autoren, Gerd Brüggemann und Martin Stirnberger, beleuchten das komplexe Zusammenspiel zwischen Steuerrecht und Zivilrecht, insbesondere im Hinblick auf Erb- und Familienrecht. Durch die systematische Einordnung in die allgemeine Steuerrechtsordnung und die Verknüpfung mit relevanten Regelungen des Bürgerlichen Gesetzbuches (BGB) erhalten Leser eine klare Orientierung. Zahlreiche praxisnahe Beispiele und Fallstudien erleichtern das Verständnis der oft herausfordernden Rechtsfragen und machen das Werk zu einem wertvollen Begleiter für Studierende, Praktiker und Interessierte im Bereich des Erbschafts- und Schenkungsteuerrechts.69,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ErbrechtErbrecht , Zum Werk Der Querschnittskommentar zum Erbrecht in der Reihe der Beck'schen Kurzkommentare enthält nicht nur die Regelungen des 5. Buchs des BGB (§ 1922 ff. BGB). Zahlreiche erbrechtliche Nebengesetze werden ebenfalls komplett oder in Auszügen kommentiert. Der Kommentar deckt damit den gesamten Prüfungskatalog der Ausbildung zum Fachanwalt für Erbrecht ab. Inhalt Materielles Recht Erbrecht, Vorsorgevollmacht, vorweggenommene Erbfolge, Schenkung, Sozialhilferegress, Schnittstellen zum Familien- und Sachenrecht, Patientenverfügung, digitaler Nachlass Materielle Nebengesetze GrdstVG, LPartG, SGB XII, ApoG, PersBefG, GastG, PStG, WaffG, Berufsrecht der Rechtsanwälte und Steuerberater Verfahrensrecht FamFG, IntErbVG, ZPO, InsO, BeurkG, BNotO, GBO, VerschG, HöfeO, LWvfG, Anerbenrechte, HeimG Kosten- und Vergütungsrecht RVG, GNotKG Europäisches und Internationales Erbrecht EGBGB, EuErbVO, Länderberichte Steuerrecht ErbStG, EStG Vorteile auf einen Blick für Beratung und Prozess für alle Spezialfragen für Mandate mit Auslandsbezug Zur Neuauflage Die Neuauflage enthält alle einschlägigen Gesetzesreformen der abgelaufenen Legislaturperiode, z.B. das KostRÄG. Die Kommentierung des BGB wird ergänzt um die Vorschriften zum Nießbrauch (§§ 1085 ff. BGB). Neue Länderberichte zu China, Japan und den Niederlanden ergänzen den internationalen Teil. Zielgruppe Für Rechtsanwaltschaft, Fachanwaltschaft für Erbrecht, Richterschaft, Rechtspflegerinnen und Rechtspfleger, Testamentsvollstreckung sowie Notariate. , Reflektoren > Beleuchtung , Auflage: 4. Auflage, Erscheinungsjahr: 20220630, Produktform: Leinen, Titel der Reihe: Beck Kurzkommentare#65#, Redaktion: Burandt, Wolfgang~Rojahn, Dieter, Auflage: 22004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 2234, Keyword: Vorsorgevollmacht; Patientenverfügung; Europäische Erbrechtsverordnung; Digitaler Nachlass; Länderberichte; Nachlassrecht; Erbrechtliche Nebengesetze; BGB; EStG; EuErbVO; ErbStG; EGBGB; ZPO; BeurkG; FamFG; GBO; Internationales Erbrecht; Höferecht; Erbrecht von Berufsgruppen; Sozialregress; Vorsorgerecht, Fachschema: Erbrecht~Privatrecht~Zivilgesetz~Zivilrecht, Warengruppe: HC/Privatrecht/BGB, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XXIII, Seitenanzahl: 2234, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: Verlag C.H. Beck oHG, Länge: 248, Breite: 182, Höhe: 60, Gewicht: 1863, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2626599, Vorgänger EAN: 9783406721007 9783406657528 9783406602597, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 1157390279,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen Schenkungssteuer und Schenkungsteuer?
Es gibt keinen Unterschied zwischen Schenkungssteuer und Schenkungsteuer. Beide Begriffe werden synonym verwendet und beziehen sich auf die Steuer, die beim Übertragen von Vermögen durch Schenkung anfällt. Die Höhe der Steuer richtet sich nach dem Wert der Schenkung und dem Verwandtschaftsverhältnis zwischen Schenker und Beschenktem. **
-
Wer haftet für Erbschaftsteuer?
Die Erbschaftsteuer wird grundsätzlich von den Erben oder Beschenkten gezahlt. Sie müssen die Höhe der Steuer berechnen und die entsprechenden Beträge an das Finanzamt überweisen. In einigen Fällen kann auch der Erblasser zu Lebzeiten bereits Schenkungen getätigt haben, für die ebenfalls Erbschaftsteuer fällig wird. Es ist wichtig, dass die Erben oder Beschenkten die Steuerfragen sorgfältig prüfen und gegebenenfalls einen Steuerberater hinzuziehen, um mögliche Steuervorteile zu nutzen. Letztendlich ist es die Verantwortung der Erben oder Beschenkten, die Erbschaftsteuer korrekt zu zahlen. **
-
Wann muß man Erbschaftsteuer bezahlen?
Erbschaftsteuer muss in Deutschland bezahlt werden, wenn man als Erbe Vermögenswerte wie Geld, Immobilien oder Wertgegenstände erhält. Die Höhe der Erbschaftsteuer hängt vom Wert des Erbes und dem Verwandtschaftsverhältnis zum Erblasser ab. In der Regel muss die Erbschaftsteuer innerhalb von drei Monaten nach dem Erbfall beim Finanzamt angemeldet und bezahlt werden. Es gibt jedoch bestimmte Freibeträge, bis zu denen keine Erbschaftsteuer fällig wird. Es ist ratsam, sich frühzeitig über die steuerlichen Pflichten im Zusammenhang mit einer Erbschaft zu informieren, um mögliche Strafzahlungen zu vermeiden. **
-
Welches Erbschaftsteuer Finanzamt ist zuständig?
Welches Erbschaftsteuer Finanzamt für eine bestimmte Erbschaft zuständig ist, hängt in der Regel vom letzten Wohnsitz des Erblassers ab. Das Finanzamt, in dessen Bezirk der Erblasser zuletzt gemeldet war, ist normalerweise für die Erbschaftsteuer zuständig. Es kann jedoch auch Ausnahmen geben, zum Beispiel wenn der Erblasser im Ausland gelebt hat oder wenn das Erbe Auslandsvermögen umfasst. In solchen Fällen kann die Zuständigkeit auch nach anderen Kriterien bestimmt werden. Es ist daher ratsam, sich im konkreten Fall direkt beim Finanzamt zu erkundigen, um sicherzustellen, dass die Erbschaftsteuer korrekt abgewickelt wird. **
Ähnliche Suchbegriffe für Erbrecht-Erbschaftsteuer-Schenkungsteuer-Fachbücher
-
Erbrecht, Erbschaftsteuer, Schenkungsteuer, Taschenbuch von Michael Heil, Schäffer-Poeschel, 978-3-7910-6797-1Erbrecht, Erbschaftsteuer, Schenkungsteuer, Taschenbuch Von Michael Heil, Schäffer-poeschel, 978-3-7910-6797-1, Seitenanzahl: 36244,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Erbschaftsteuer/Schenkungsteuer, Gebundene Ausgabe von Gerd Brüggemann,Martin Stirnberger, Erich Fleischer Verlag, 978-3-8168-1161-9Erbschaftsteuer/schenkungsteuer, Gebundene Ausgabe Von Gerd Brüggemann,martin Stirnberger, Erich Fleischer Verlag, 978-3-8168-1161-9, Seitenanzahl: 124069,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch Erbschaftsteuer und Bewertung 2025, FachbücherDas Handbuch Erbschaftsteuer und Bewertung 2025 von Beck C.H. ist ein umfassendes Fachbuch, das sich mit den relevanten gesetzlichen Bestimmungen zur Erbschaft- und Schenkungsteuer sowie zur Bewertung von Vermögenswerten befasst. Es bietet eine detaillierte Analyse des Bewertungsgesetzes, des Erbschaft- und Schenkungsteuergesetzes, des Grunderwerbsteuergesetzes und des Grundsteuergesetzes. Verfasst vom Deutschen wissenschaftlichen Institut der Steuerberater e.V., richtet sich das Werk an Fachleute im Steuerwesen, die sich mit den komplexen Regelungen und deren praktischen Anwendungen auseinandersetzen. Mit einem Umfang von 1500 Seiten und einem stabilen Leinen-Einband ist das Handbuch sowohl als Nachschlagewerk als auch als Lehrmaterial geeignet. Die Publikation ist in deutscher Sprache verfasst und bietet aktuelle Informationen für das Jahr 2025, was sie zu einer wertvollen Ressource für Steuerberater, Juristen und Studierende im Bereich Steuerrecht macht. Das Handbuch ist in Deutschland produziert und spiegelt die neuesten Entwicklungen und Anforderungen im Bereich der Erbschaftsteuer und Bewertung wider.89,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Soll die Erbschaftsteuer abgeschafft werden?
Diese Frage ist umstritten und es gibt unterschiedliche Meinungen dazu. Befürworter einer Abschaffung argumentieren, dass die Erbschaftsteuer eine Doppelbesteuerung darstellt und die Vermögensübertragung erschwert. Gegner einer Abschaffung sehen in der Erbschaftsteuer eine gerechte Umverteilung von Vermögen und eine Möglichkeit, soziale Ungleichheiten auszugleichen. Letztendlich ist es eine politische Entscheidung, ob die Erbschaftsteuer abgeschafft wird oder nicht. **
-
Ist Erbrecht Familienrecht?
Ist Erbrecht Familienrecht? Das Erbrecht regelt die rechtlichen Aspekte des Vermögensübergangs nach dem Tod einer Person, wobei die Erben oft aus dem Familienkreis stammen. Es betrifft also in erster Linie die Verteilung des Nachlasses innerhalb der Familie. Obwohl das Erbrecht eng mit dem Familienrecht verbunden ist, da es die familiären Beziehungen und Verwandtschaftsverhältnisse berücksichtigt, wird es üblicherweise als eigenständiger Rechtsbereich betrachtet. Letztendlich kann man sagen, dass das Erbrecht zwar familiäre Aspekte beinhaltet, aber nicht ausschließlich dem Familienrecht zugeordnet wird. **
-
Wie kann ich diese Erbschaftsteuer umgehen?
Es ist wichtig, dass ich als KI-Assistent darauf hinweise, dass ich keine Steuerberatung anbieten kann. Die Umgehung der Erbschaftsteuer ist illegal und kann zu rechtlichen Konsequenzen führen. Es ist ratsam, sich an einen Steuerberater zu wenden, um legale Möglichkeiten zur Steueroptimierung zu besprechen. **
-
Werden Schulden bei der Erbschaftsteuer abgezogen?
Werden Schulden bei der Erbschaftsteuer abgezogen? Ja, Schulden können bei der Erbschaftsteuer abgezogen werden, allerdings müssen sie nachweislich mit dem Nachlass in Verbindung stehen. Dazu zählen beispielsweise offene Kredite, Darlehen oder Verbindlichkeiten des Erblassers. Es ist wichtig, die Schulden genau zu dokumentieren und gegenüber dem Finanzamt nachzuweisen. Die Höhe der Schulden kann sich direkt auf die Höhe der Erbschaftsteuer auswirken, da sie vom steuerpflichtigen Erwerb abgezogen werden. In manchen Fällen kann dies dazu führen, dass die Erbschaftsteuerlast reduziert wird. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.